急速な金利上昇と costsの同時進行。現金を残す力を総点検する意味
現在の中小企業経営には、金利とコスト高という二つの圧力が同時に迫っています。日銀は2026年9月に政策金利を1.25%へ引き上げ、直近の水準としては30年ぶりの高さです。借入の返済負担は確実にじわりと重くなります。
一方で原材料費・人件費・エネルギー費の高騰は続き、コスト転嫁率は直近の調査で54.2%にとどまりました。上昇分の半分弱は値上げで吸収しきれず、手元資金を削る結果になりがちです。
この二つの要因が重なると、損益計算書の利益だけを見ても会社の現金残高は読みづらくなります。黒字でも現金が残らない事態が生じ得るため、今の局面では「現金をいかに残すか」が重要な観点になります。
まず押さえるべき結論
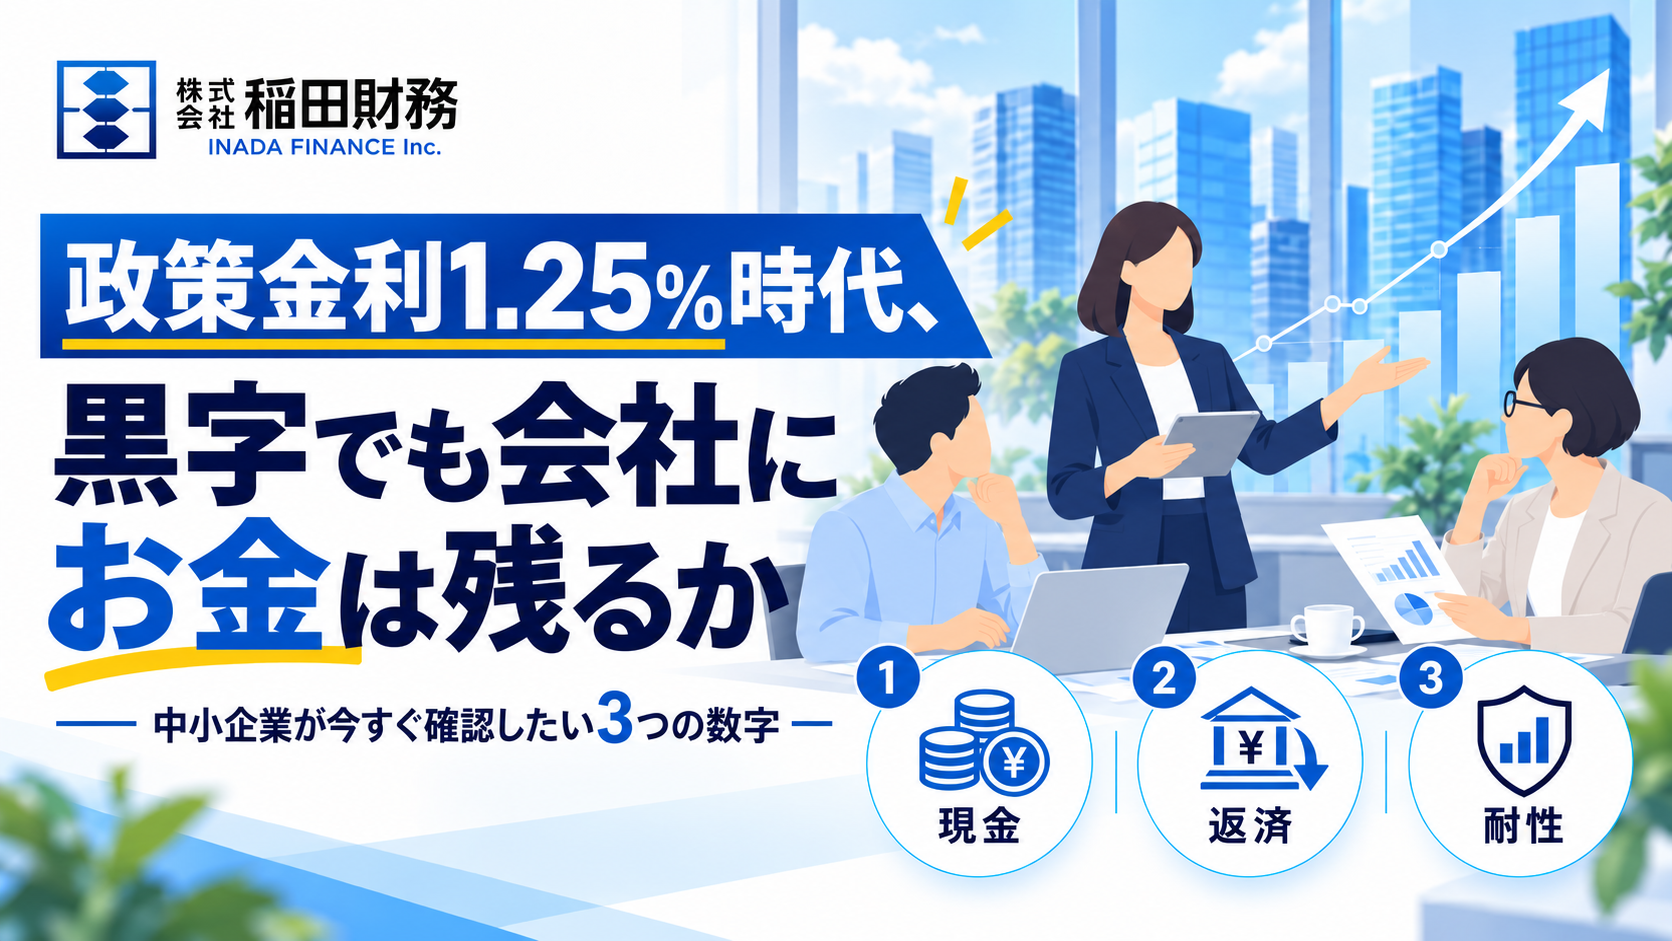
決算書を完璧に読み解く必要はありません。経営者がすぐに点検できる3つの数字を把握するだけで、自社の現金余裕度の把握につながります。数字で自社の現在地を把握することが、今後の対応の第一歩です。
確認するべき3つの数字
1. お金を残す力:利益は現金に直結しているか
まずは、純利益が出ているにもかかわらず現預金が増えているかを確認します。増えていない場合、売掛金や在庫に資金が滞留している可能性があります。特に月商に対して現預金が1か月分を下回っている場合、転嫁できないコストによって手元資金が削られている恐れがあります。
2. 借入の返済力:金利上昇時の返済影響を把握する
次に、借入残高と年間の返済額を把握します。変動金利の割合と、金利の上昇で返済がどれだけ増えるかを見ておくことが重要です。加えて、追加でどのくらい借りられそうか(借入余力)も日常的に確認しておきたい数字です。
3. 変化に耐える力:ダブルショックに耐える体力
最後に、企業の耐性を見ます。売上が2割減少して3か月続いても事業を継続できるか、急な支出に対して月商1〜2か月分の余裕があるか、特定の取引先への依存度が高すぎないか――といった点です。金利とコストの同時圧力は、こうした耐性が脆い企業に先に影響します。
実践の第一歩:最も不安な1つを数字で答える
3つの数字を一度に完璧に整える必要はありません。最も自信を欠く1つを選び、直感ではなく実際の数値で答えてみましょう。現状の環境下で自社がどれだけの余裕を持てるかの解像度が一段と高まります。金利とコストは個社の力だけでコントロールできません。まずは自社の現在地を把握することが、次の一手につながります。
会社概要
株式会社稲田財務(東京都大田区中馬込3-23-14-109/代表:稲田裕/事業:中小企業向け財務コンサルティング)。本記事の「3つの数字」を含む5つの視点は、決算書不要・約3分・15問で試せる無料Web診断「3分財務チェック」で確認できます。会社詳細:https://inadazaimu.jp/ お問い合わせ:info-ifl@inadazaimu.jp
出典
- 政策金利1.25%(2026年9月18日利上げ・約30年ぶり水準/利上げ継続方針):日本銀行 金融政策決定会合(2026年9月)
- 価格転嫁率54.2%(2026年3月時点)/コスト別:原材料費55.7%・労務費50.0%・エネルギー48.9%:中小企業庁「価格交渉促進月間(2026年3月)フォローアップ調査」2026年6月公表
出典:政策金利1.25%時代、「黒字でも会社にお金は残るか」—中小企業が今すぐ確認したい3つの数字/株式会社稲田財務/2026年10月15日


